Rynek mocy płaci bateriom coraz mniej. Wsparcie na 1 MW spadło o 84 proc. w trzy aukcje
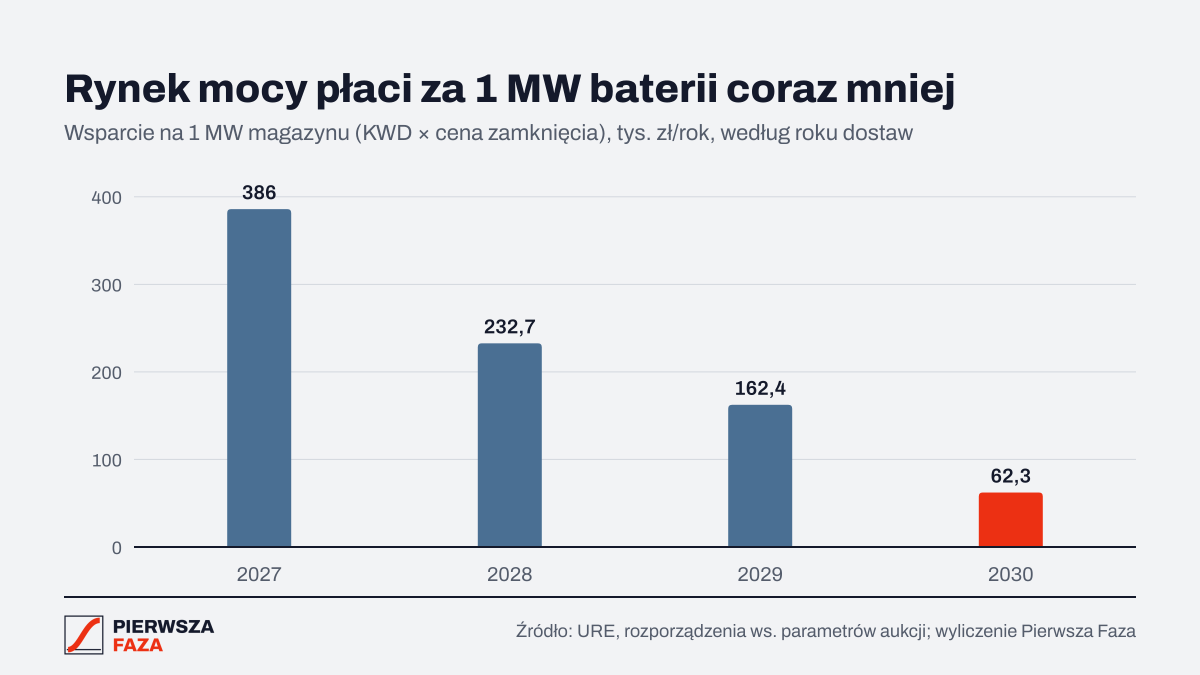
Za kontraktami z rynku mocy stoi według wyliczeń redakcji ok. 11 GW magazynów energii, ale wsparcie na megawat spadło z ok. 386 tys. do ok. 62 tys. zł rocznie. Powodem jest niższy współczynnik dyspozycyjności, nie niższa cena. Kontrakt mocowy przestaje być podstawą finansowania nowych magazynów energii.
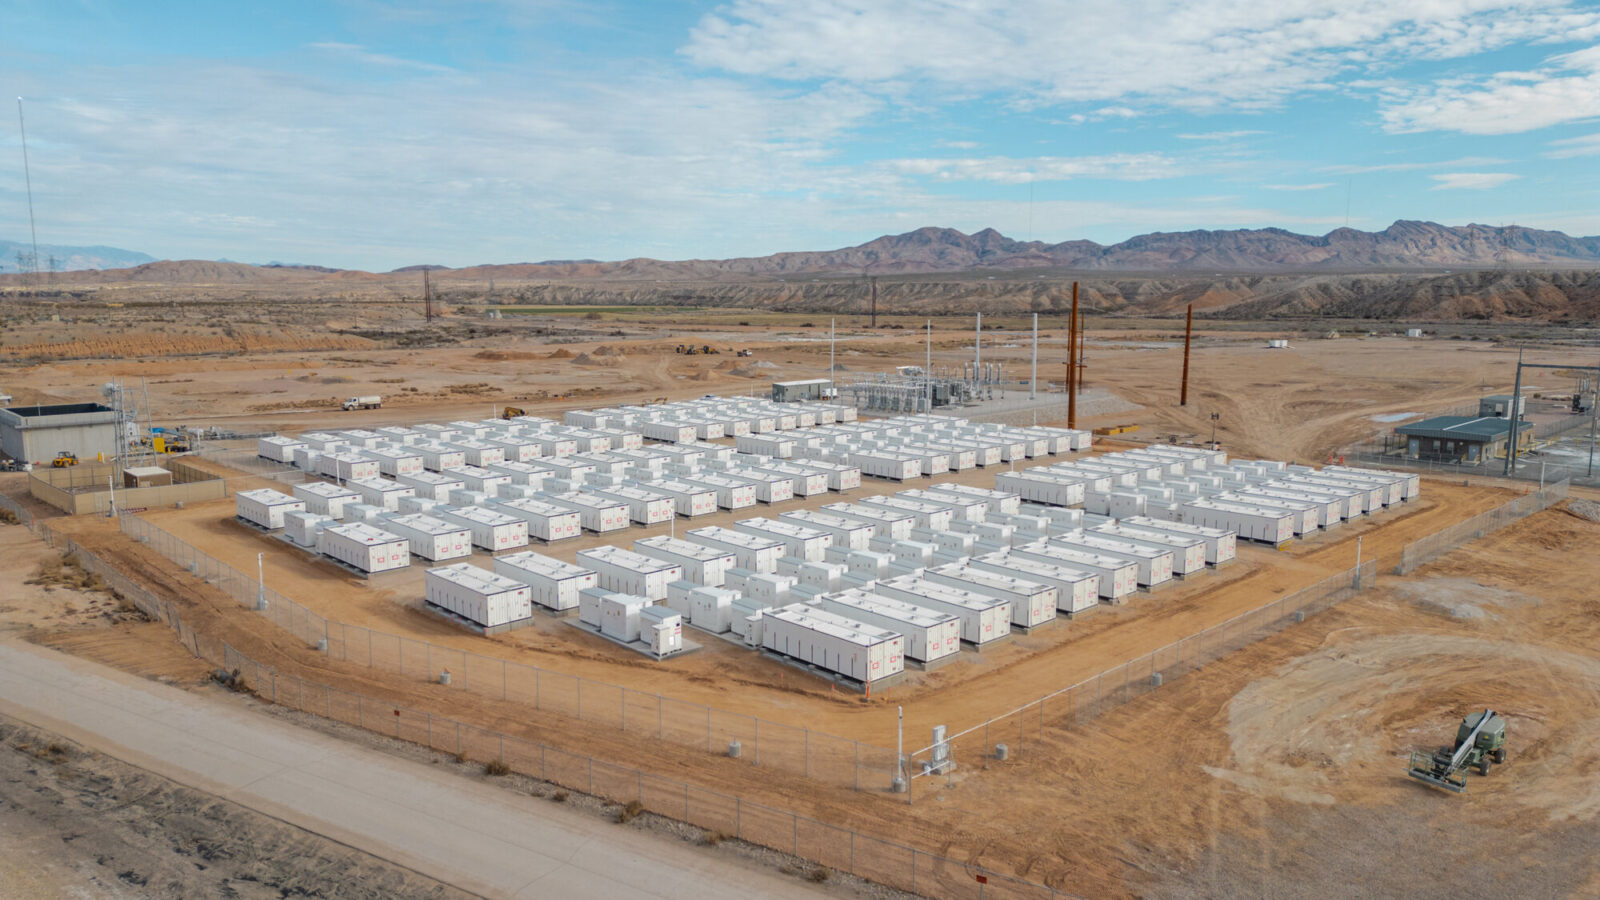
Polski rynek mocy uruchomił falę magazynów energii, ale z każdą kolejną aukcją płaci im mniej za megawat. W aukcji głównej na rok dostaw 2030 cena zamknięcia była najwyższa od czterech lat: 465,02 zł/kW/rok. Współczynnik dyspozycyjności dla baterii spadł jednak do 13,39 proc. W efekcie 1 MW magazynu mógł zakontraktować ok. 62 tys. zł rocznie. W aukcji na 2027 r. było to ok. 386 tys. zł, ponad sześć razy więcej.
Te liczby pomagają ocenić tezę, którą przed konferencją Energy Storage Summit CEE (6–7 października w Warszawie) przedstawił w rozmowie z Energy-Storage.news Jakub Kupcu z funduszu Claritas Investments. Według niego ok. 11 GW magazynów ma kontrakty mocowe, ale do 2030 r. powstanie realnie 6–7 GW. Rynek wchodzi jego zdaniem w „selektywną fazę dyscypliny kapitałowej”.
Skąd się bierze 11 GW
Listy zwycięzców publikowane przez URE nie oznaczają technologii, więc wolumeny baterii pochodzą z analiz branżowych. Według WysokieNapiecie.pl magazyny zdobyły ok. 165 MW obowiązków mocowych w aukcji na 2027 r., ok. 1,7 GW na 2028 r. i ok. 2,5 GW na 2029 r. Na 2030 r. było to ok. 685 MW.
Obowiązek mocowy to moc zainstalowana pomnożona przez korekcyjny współczynnik dyspozycyjności (KWD). Współczynnik ustala w rozporządzeniu minister przed każdą aukcją. Dla magazynów bateryjnych wynosił 95 proc. w aukcjach na lata 2027 i 2028, 61,3 proc. na 2029 r. i 13,39 proc. na 2030 r. Po podzieleniu obowiązków przez KWD wychodzi ok. 0,2, 1,8, 4,1 i 5,1 GW mocy magazynów, czyli razem ok. 11 GW (wyliczenie redakcji). Liczba Claritas zgadza się więc z danymi z aukcji.
Weryfikację ułatwia przykład R.Power. Spółka podała, że jej ok. 134 MW obowiązków z aukcji na 2030 r. odpowiada projektom o mocy przyłączeniowej 1012 MW i pojemności ok. 4 GWh. To przelicznik ok. 13 proc., zgodny z KWD.
Cena rośnie, wsparcie spada
Ceny zamknięcia aukcji głównych wynosiły 406,35 zł/kW/rok (2027), 244,90 zł (2028), 264,90 zł (2029) i 465,02 zł (2030). Na 1 MW baterii przypadało więc ok. 386, 233, 162 i 62 tys. zł rocznie (iloczyn KWD i ceny, przed waloryzacją, wyliczenie redakcji). W aukcji na 2029 r. wsparcie było już o 58 proc. niższe niż w aukcji na 2027 r. W aukcji na 2030 r. spadło o kolejne 62 proc.
Rekordowa liczba zgłoszonych megawatów zaciemnia więc obraz. Projekty z dwóch ostatnich aukcji, łącznie ok. 9 GW, mają kontrakty warte na megawat 2,4–6 razy mniej niż te z aukcji na 2027 r. Kupcu mówi, że sam kontrakt mocowy pozwala sfinansować długiem ok. jedną trzecią kosztów projektu. Umowa typu floor albo tolling z odbiorcą pozwala według niego na ok. dwie trzecie i okres kredytowania ponad 10 lat.
Dlaczego 6–7 GW, a nie 11
Claritas szacuje, że oczekiwane stopy zwrotu nowych magazynów spadły o ok. jedną trzecią. Wskazuje też na „projekty zombie”, które mają kontrakty, ale nie posuwają się naprzód. Właściciel magazynu z kontraktem z 2029 lub 2030 r. będzie musiał zarabiać głównie na rynku bilansującym, usługach systemowych i arbitrażu cenowym. Te przychody są zmienne i trudniej je zabezpieczyć w banku niż 17-letni kontrakt mocowy z czasów KWD 95 proc.
Koszty nie maleją. Projekt nowelizacji Prawa energetycznego (UD457), który jest właśnie w konsultacjach, podnosi opłatę koncesyjną dla magazynowania energii dziesięciokrotnie, do 0,5 proc. przychodu. Piszemy o nim osobno. Branża nie jest też zadowolona z kierunku zmian w rynku mocy. Polskie Stowarzyszenie Magazynowania Energii ocenia, że projekt parametrów aukcji dodatkowych na 2028 r. służy głównie utrzymaniu istniejących elektrowni. PSME chce dedykowanych koszyków dla technologii szybkiej reakcji i ceny referencyjnej liczonej z kosztów magazynowania.
Co z tego wynika
Rynek mocy spełnił swoją rolę na starcie: kontrakty z KWD 95 proc. z aukcji na lata 2027–2028 dały pierwszym projektom bankowalny przychód. Dla nowych inwestycji staje się jednym z kilku źródeł przychodu, i to mniejszym. Szacunek 6–7 GW pochodzi od inwestora i nie da się go dziś zweryfikować, bo PSE nie publikuje zestawienia, ile zakontraktowanych magazynów już działa. Kierunek potwierdzają jednak twarde dane z aukcji. O tym, które projekty powstaną, zdecydują umowy offtake, koszt przyłączenia i finansowanie, a nie sam kontrakt mocowy.
Najbliższe sygnały to parametry kolejnych aukcji ustalane przez Ministerstwo Energii i aukcje dodatkowe na 2028 r., planowane na I kwartał 2027 r.
Źródła: URE/PSE: wyniki aukcji głównej na rok dostaw 2030 · Rozporządzenie ME z 1 sierpnia 2025 r. (Dz.U. 2025 poz. 1066) · WysokieNapiecie.pl: Rynek mocy 2024 · Energy-Storage.news: rozmowa z Claritas Investments